
La Ley de Negligencia Comparativa de Florida: Cómo la Regla del 51% Afecta Su Reclamo

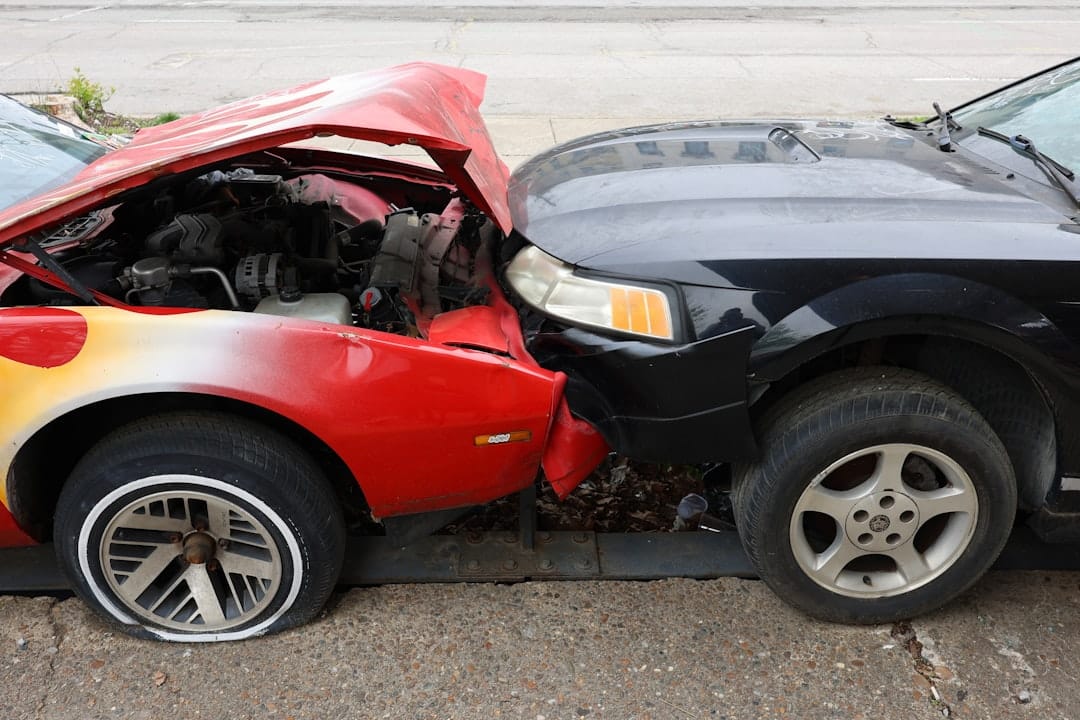
Después de un accidente en Florida, una de las primeras cosas que intentará hacer la compañía de seguros es trasladarle parte de la culpa a usted. Eso importa más que nunca, porque un cambio en la ley de Florida en 2023 significa que su porcentaje de culpa ahora puede reducir —o incluso eliminar por completo— el dinero que usted puede recuperar. Esto es lo que la regla de negligencia comparativa significa para su reclamo por lesiones.
¿Qué es la negligencia comparativa?
La negligencia comparativa es el principio legal de que más de una persona puede compartir la responsabilidad de un accidente. En lugar de un resultado de todo o nada, la culpa se divide en porcentajes y cada parte responde por su porción. Si usted es parcialmente responsable de sus propias lesiones, su compensación se reduce en proporción a su porcentaje de culpa.
El cambio de 2023: de «pura» a «modificada»
Antes de marzo de 2023, Florida seguía un sistema de negligencia comparativa pura. Bajo esa regla, usted podía recuperar daños incluso si tenía el 90% de la culpa; su compensación simplemente se reducía según su porción. Eso cambió con una amplia ley de reforma. Florida ahora usa un sistema de negligencia comparativa modificada con una barrera del 51% para la mayoría de los reclamos por lesiones basados en negligencia: si se determina que usted es responsable de más del 50% de sus propias lesiones, no recupera nada. Si tiene el 50% o menos de la culpa, aún puede recuperar, pero su compensación se reduce según su porcentaje.
Cómo funciona la reducción: un ejemplo
Suponga que un jurado decide que sus daños totales son $100,000 y que usted tuvo el 20% de la culpa. Recuperaría $80,000 —sus daños reducidos por su 20%—. Pero si ese mismo jurado decidiera que usted tuvo el 55% de la culpa, recuperaría $0, porque cruzó el umbral del 50%. Por eso una diferencia de pocos puntos porcentuales puede valer decenas de miles de dólares.
Por qué las aseguradoras pelean tanto sobre la culpa
Bajo la nueva regla, la aseguradora tiene un fuerte incentivo para argumentar que usted fue el principal culpable. Si logran subir su porción de culpa por encima del 50%, no le deben nada. Y aunque no lo logren, cada punto porcentual que le atribuyen reduce lo que pagan. Por eso lo que usted diga en la escena, la evidencia que preserve y cómo se presente su reclamo tienen un peso económico real.
Cómo proteger su reclamo
- Evite disculparse o admitir culpa en la escena; incluso un cortés «lo siento» puede usarse en su contra.
- Documente todo: fotos, nombres de testigos, el informe policial y su tratamiento médico.
- Tenga cuidado con las declaraciones grabadas a la aseguradora del otro conductor.
- Hable con un abogado desde el principio, para que la culpa se presente con precisión en lugar de ser definida por la compañía de seguros.
La culpa rara vez es tan clara como afirma una aseguradora. Un abogado con experiencia puede reunir la evidencia necesaria para mantener su porción de culpa donde corresponde. Como lectura relacionada, vea nuestra guía sobre el seguro sin culpa (PIP) de Florida y el plazo para presentar un reclamo por lesiones en Florida.
Preguntas frecuentes
¿Puedo demandar si el accidente fue en parte mi culpa?
Sí. Para la mayoría de los reclamos por lesiones basados en negligencia en Florida, usted todavía puede recuperar siempre que se determine que tiene el 50% o menos de la culpa. Su compensación se reduce según su porcentaje de responsabilidad.
¿Qué pasa si me determinan el 51% de la culpa?
Bajo la regla de negligencia comparativa modificada de Florida, una persona a quien se le determine más del 50% de la culpa por sus propias lesiones generalmente no puede recuperar ningún daño.
¿Esta regla aplica a accidentes de auto y resbalones y caídas?
Sí. La barrera del 51% aplica a la mayoría de los reclamos basados en negligencia, incluidos accidentes de auto, camión y motocicleta, y casos de resbalón y caída. Como estas reglas pueden ser complejas, lo mejor es que un abogado revise los detalles de su situación.
Este artículo es información general sobre la ley de Florida, no asesoría legal. Cada caso es diferente. Alfredo J. Rubio Law, PLLC ofrece consultas gratuitas y bilingües — contáctenos para hablar de su caso.

